


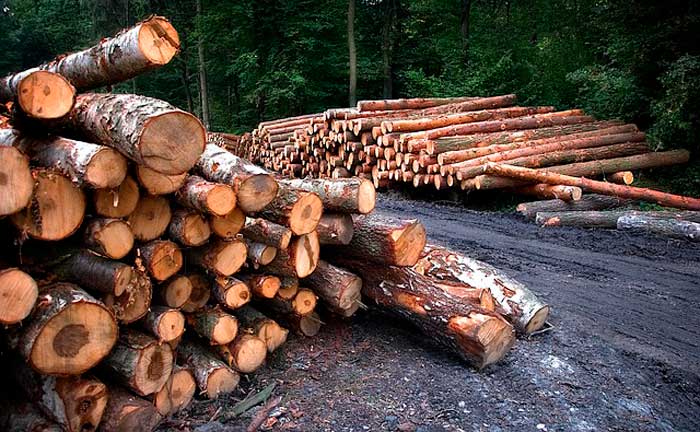
Foto: Jerzy
La industria forestal global se enfrenta a una reconfiguración estructural sin precedentes. Por un lado, la presión sobre las masas forestales naturales se intensifica debido a la degradación de más de 460 millones de hectáreas de tierras forestales y al descenso de 324 millones de hectáreas de bosques naturales en el período 1990-2025. Por otro lado, la transición hacia la bioeconomía y el crecimiento demográfico impulsan una demanda creciente de fibras y madera en rollo industrial.
El informe El Estado de los Bosques del Mundo 2026 (SOFO 2026) de la FAO proyecta que la demanda mundial de productos madereros aumentará aproximadamente un tercio para el año 2050. Esta coyuntura plantea un dilema operativo y de inversión para el sector forestal maderero: ¿cómo incrementar la productividad y la oferta de madera sin comprometer la base de recursos ni exponer las operaciones a riesgos regulatorios y climáticos?
La brecha de suministro y la necesidad de nuevas hectáreas productivas
De acuerdo con las evaluaciones más recientes, las extracciones globales de madera alcanzaron en 2023 los 3.860 millones de metros cúbicos, repartidos de manera casi equitativa entre madera en rollo industrial y leña. Aunque el 29% de los bosques del mundo tiene como objetivo primario la producción, las plantaciones forestales representan únicamente el 8% de la superficie forestal global.
La capacidad de los bosques naturales para satisfacer de forma aislada la demanda futura es limitada. Las estimaciones técnicas indican que para mediados de siglo se requerirá el establecimiento de entre 20 y 40 millones de hectáreas adicionales de plantaciones productivas, de las cuales al menos 33 millones de hectáreas deberán dedicarse de forma intensiva a la producción de madera en rollo industrial
| Indicador sectorial | Dato Global (SOFO 2026) | Implicación para el sector maderero |
|---|---|---|
| Extracciones anuales de madera | 3.860 millones de m³ | Necesidad de garantizar la sostenibilidad del volumen cosechado. |
| Bosques con objetivo de producción | 29% de la superficie forestal mundial | Priorización de la gestión silvícola productiva en tierras de aptitud. |
| Superficie de plantaciones Actuales | 8% de la superficie forestal | Concentración de la producción intensiva en menor huella territorial. |
| Requerimiento de plantaciones al 2050 | 33 millones de ha para madera industrial | Oportunidad de expansión para fondos de inversión y empresas forestales. |
Certificación, primas de mercado y exigencias regulatorias (EUDR)
El cumplimiento de los estándares de sostenibilidad y trazabilidad ha dejado de ser una diferenciación reputacional voluntaria para transformarse en un requisito de acceso a mercado. La entrada en vigor de normativas internacionales, como el Reglamento de la Unión Europea sobre Cadenas de Suministro Libres de Deforestación (EUDR), junto con políticas de compras públicas sostenibles implantadas en más de 30 países, exige a los operadores forestales demostrar la legalidad y la no degradación en el origen.
La integración de esquemas de certificación como el Forest Stewardship Council (FSC) o PEFC impacta directamente en la rentabilidad de las explotaciones:
La adopción de métricas de insetting (restauración e integración dentro de la propia cadena de valor) permite a las empresas forestales mitigar riesgos físicos e hídricos, optimizando las condiciones de financiamiento comercial
La madera en rollo con certificación FSC genera un rendimiento adicional promedio de 1,80 USD por metro cúbico mediante primas de precio y mejoras en la eficiencia operativa.
La combinación de gestión forestal sostenible con modelos de restauración paisajística tiene el potencial de aportar 165.000 millones de dólares en ingresos anuales adicionales para el sector al 2030.
Silvicultura multifuncional: superando el monocultivo estricto
El análisis técnico del SOFO 2026 subraya que las plantaciones bajo esquemas de monocultivo uniforme enfrentan mayores vulnerabilidades ante plagas, incendios y estrés hídrico inducido por el cambio climático. Frente a esto, el sector maderero está evolucionando hacia modelos de plantación multifuncional y mosaicos forestales que combinan especies de rápido crecimiento con franjas de vegetación nativa y regeneración asistida.
Casos documentados en la industria demuestran la viabilidad financiera de esta integración:
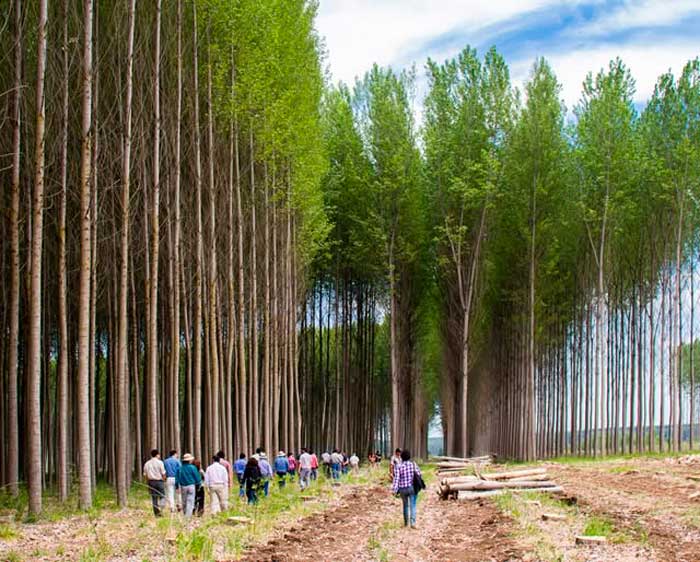
- Integración en plantaciones de álamos y coníferas (Chile y Francia): En Chile, la Compañía Agrícola y Forestal El Álamo combina 2.671 hectáreas certificado bajo FSC con la restauración de corredores biológicos nativos en las riberas, mejorando la regulación hídrica del suelo sin sacrificar la productividad maderera. En Francia, la introducción del concepto de «bocage forestal» mediante linderos de frondosas en plantaciones puras de coníferas ha demostrado reducir el impacto de plagas forestales y aumentar la resiliencia del stand.
- Optimización de servicios ecosistémicos: La incorporación de franjas de amortiguamiento y parches de especies nativas dentro de bloques productivos mejora la fertilidad del suelo y la retención de agua, reduciendo los costos operativos de insumos químicos a lo largo del turno de rotación.
Productos Forestales No Maderables (PFNM) y agroforestería: nivelación del flujo de caja
Uno de los desafíos estructurales en la gestión de plantaciones madereras de turno medio o largo es el desfase temporal entre la inversión inicial (preparación del sitio, material genético, plantación) y los ingresos por cosecha final o aclaros. La integración deliberada de Productos Forestales No Maderables (PFNM) y sistemas agroforestales ofrece una solución para estabilizar el flujo de caja intermedio.
El informe SOFO 2026 destaca que los PFNM y los sistemas combinados no solo aportan valor social a las comunidades locales, sino que constituyen activos comerciales rentables:
- Aprovechamientos de alto valor: Proyectos centrados en la recolección y procesamiento de piñón de pino silvestre o piñonero (Pinus gerardiana / Pinus pinea) generan mercados de exportación que alcanzan un valor de 25 millones de dólares anuales en regiones como Pakistán, incentivando la protección del vuelo forestal.
- Cadenas de valor integradas: Empresas cosméticas y alimentarias han desarrollado cadenas de suministro basadas en productos forestales no maderables de árboles en pie (como la manteca de ucuuba o la yerba mate en la Mata Atlántica), capaces de generar acumulativamente hasta tres veces más ingresos que la tala prematura del individuo para madera.
- Certificación combinada de PFNM: La certificación biológica y de comercio justo en la recolección de PFNM ha permitido incrementos en el precio unitario del 20% al 30% en mercados de exportación.
Directivas estratégicas para la alta dirección del sector
A la luz de los datos expuestos por la FAO, la rentabilidad a largo plazo de los activos forestales madereros dependerá de la capacidad de los gestores para adaptar sus planes de ordenación hacia modelos de precisión:
- Aseguramiento de tierras y material genético adaptado: La escasez de semilla de alta calidad genética y la falta de viveros certificados representan cuellos de botella operativos. Invertir en programas de mejora genética y sistemas locales de producción de plantas resulta clave para asegurar la tasa de supervivencia de las nuevas plantaciones.
- Estructuración financiera combinada: Aprovechar mecanismos de financiamiento combinado (blended finance), créditos de carbono bajo el Artículo 6 del Acuerdo de París y bonos de resiliencia para absorber los costos de establecimiento iniciales en proyectos de escala.
- Planificación del paisaje para la mitigación de riesgos: La zonificación interna de las fincas forestales, destinando las áreas de menor aptitud productiva a la conservación y restauración, protege la masa principal contra eventos climáticos extremos y garantiza el cumplimiento normativo exigido por los compradores internacionales.
La expansión maderera de las próximas décadas requerirá más que la sola siembra de árboles: exigirá una arquitectura técnica, financiera y silvícola capaz de articular la maximización del volumen maderable con la resiliencia ecológica del territorio


